Comment investir son argent quand on est jeune : le guide complet
Quand on est jeune, l'ordre le plus sûr pour investir son argent est le suivant : une épargne de précaution sur des livrets (Livret jeune jusqu'à 25 ans, Livret A à 1,7 %, LEP à 2,5 % si vos revenus le permettent), puis un PEA pour investir en ETF actions sur le long terme, une assurance-vie ouverte tôt pour prendre date, et éventuellement l'immobilier. Avec 100 € placés chaque mois à 4 % par an, on obtient environ 69 400 € au bout de 30 ans et 118 200 € au bout de 40 ans (hypothèse de rendement non garantie, hors frais et impôts) : commencer dix ans plus tôt fait presque doubler le résultat.
À jour au 2 novembre 2026.
| Étape | Placement | Chiffres clés |
|---|---|---|
| 1. Épargne de précaution | Livret jeune (12-25 ans), Livret A, LEP | Livret A à 1,7 %, plafond 22 950 € ; Livret jeune rémunéré au moins autant, plafond 1 600 € ; LEP à 2,5 % sous conditions de revenus |
| 2. Actions sur le long terme | PEA, PEA jeune si vous êtes rattaché au foyer fiscal de vos parents | 20 000 € de versements pour le PEA jeune, 150 000 € ensuite ; gains exonérés d'impôt après 5 ans |
| 3. Prendre date | Assurance-vie | Fonds en euros à 2,63 % en moyenne en 2025 ; fiscalité allégée après 8 ans |
| 4. Retraite | PER | Versements déductibles des revenus ; argent bloqué jusqu'à la retraite, sauf achat de la résidence principale |
| 5. Immobilier | Résidence principale, SCPI, crowdfunding | Taux moyen des crédits à 3,40 % en septembre 2026 ; PTZ prolongé jusqu'à fin 2027 |
| 6. Facultatif | Cryptomonnaies | Uniquement via un prestataire agréé MiCA, pour une petite part du patrimoine |
Ce guide s'adresse aux 18-30 ans : comment épargner, quelles enveloppes ouvrir, comment s'exposer à la bourse, à l'immobilier et aux cryptomonnaies, et quels risques prendre en compte. Les sources de chaque chiffre sont citées dans les sections.
Pourquoi investir quand on est jeune ?
Commencer tôt, c'est laisser du temps aux intérêts composés : les gains produisent à leur tour des gains. En plaçant 100 € par mois à 4 % par an, on a versé 36 000 € en 30 ans pour un capital d'environ 69 400 €, et 48 000 € en 40 ans pour environ 118 200 €. Les dix années supplémentaires ajoutent 12 000 € de versements mais près de 49 000 € de capital. Ce calcul est une simulation : les rendements réels varient et ne sont pas garantis.
Les trois grandes raisons :
- Se constituer un patrimoine : l'argent investi tôt peut financer un apport immobilier, une création d'entreprise ou un projet personnel.
- Préparer sa retraite : plus l'horizon est long, plus les placements risqués ont le temps de traverser les baisses de marché.
- Faire face aux imprévus : une épargne disponible évite de vendre ses placements au mauvais moment ou de s'endetter.
Avantage fiscal : un jeune majeur rattaché au foyer fiscal de ses parents, notamment un étudiant jusqu'à 25 ans, peut ouvrir un PEA plafonné à 20 000 € de versements, qui devient un PEA classique plafonné à 150 000 € à la fin du rattachement (service-public.gouv.fr). Après 5 ans, les gains du PEA sont exonérés d'impôt sur le revenu, mais restent soumis aux prélèvements sociaux, de 18,6 % en 2026 (service-public.gouv.fr). L'assurance-vie offre un abattement annuel sur les gains après 8 ans.
Comment épargner quand on est jeune actif ?
Avant de parler placements, il faut épargner ! Voici une méthode pas-à-pas :
- Budget : listez vos revenus et vos dépenses pour connaître votre capacité d'épargne. La règle 50/30/20 (50 % besoins, 30 % envies, 20 % épargne) sert de repère.
- Matelas de sécurité : visez 3 à 6 mois de dépenses courantes sur un Livret jeune (12-25 ans, plafond de 1 600 €, taux au moins égal à celui du Livret A) puis un Livret A à 1,7 % depuis le 1er août 2026 (plafond 22 950 €).
- LEP en priorité si vous y avez droit : il rapporte 2,5 % et s'ouvre si votre revenu fiscal de référence 2026 ne dépasse pas 23 028 € pour une part en métropole (service-public.gouv.fr). Un jeune qui a ses propres revenus et sa propre déclaration est souvent éligible.
- Automatisation : programmez un virement le jour de la paie vers votre livret, votre PEA ou votre assurance-vie.
- Comparez les meilleurs livrets d'épargne : les intérêts du Livret A, du LDDS, du Livret jeune et du LEP sont exonérés d'impôt et de prélèvements sociaux.
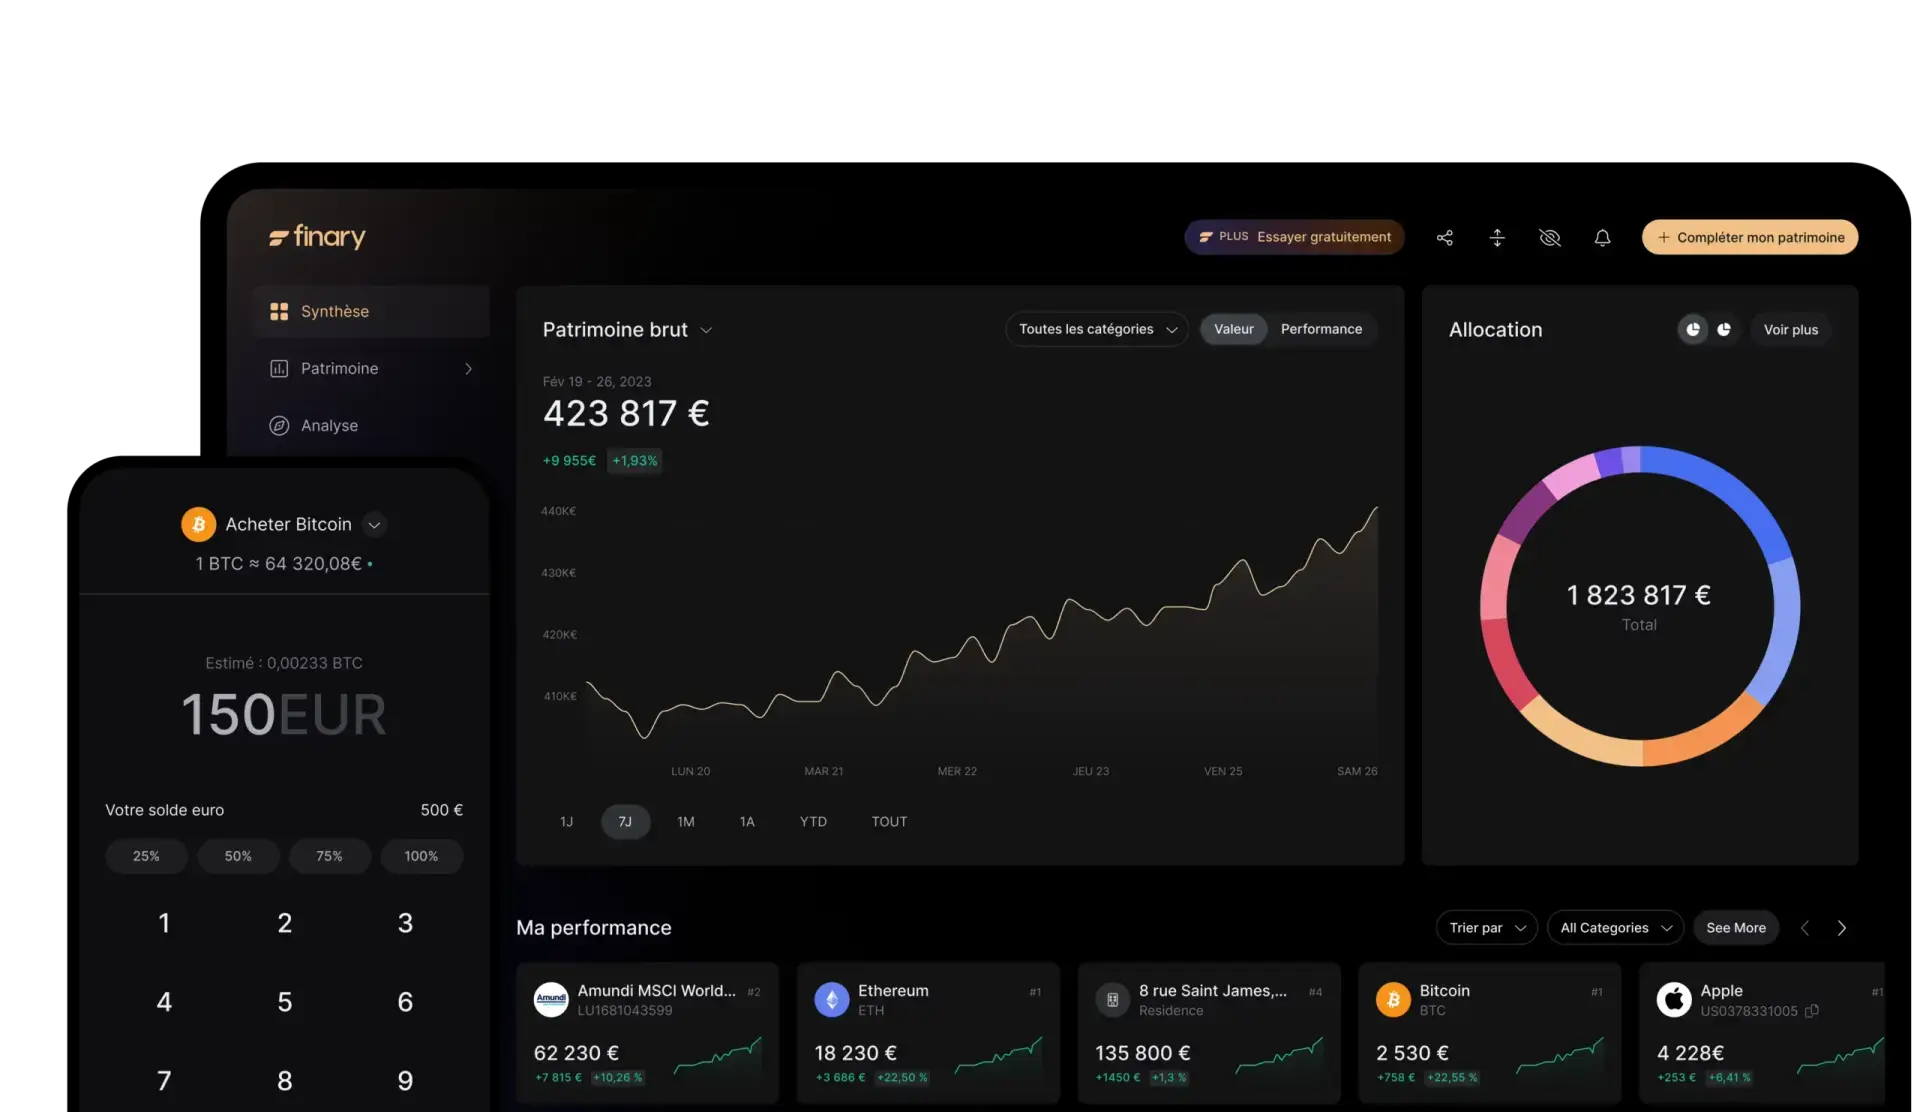
Pour suivre vos investissements, découvrez l’outil Finary !
Panorama des placements pour un jeune investisseur
Passons en revue les différentes manières d’investir, des marchés financiers aux solutions immobilières et alternatives.
Investir en bourse : actions et ETF
Pour investir en bourse, on passe par une enveloppe. Le choix compte surtout pour la fiscalité :
| Enveloppe | Plafond des versements | Fiscalité des gains en 2026 | Disponibilité |
|---|---|---|---|
| PEA | 150 000 € (20 000 € pour un jeune majeur rattaché au foyer de ses parents) | Exonérés d'impôt après 5 ans, prélèvements sociaux de 18,6 % | Un retrait avant 5 ans clôture le plan, sauf exceptions |
| Compte-titres (CTO) | Aucun | Prélèvement forfaitaire de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux) | Libre |
| Assurance-vie | Aucun | Après 8 ans, abattement de 4 600 € par an (9 200 € pour un couple), prélèvements sociaux de 17,2 % | Libre, par rachat |
| PER | Aucun, mais déduction plafonnée | Versements déductibles, imposés à la sortie | Bloqué jusqu'à la retraite, sauf exceptions |
Sources : service-public.gouv.fr (PEA), prélèvements sociaux, assurance-vie, PER.
Le PEA ne peut contenir que des actions européennes et des fonds éligibles, mais de nombreux ETF répliquant le MSCI World ou le S&P 500 sont éligibles grâce à un mécanisme de réplication synthétique. Voir notre article sur l'ETF MSCI World dans un PEA et notre comparatif PEA ou assurance-vie.
Pourquoi les ETF conviennent aux débutants :
- Diversification immédiate sur des centaines, voire des milliers d'entreprises.
- Frais courants généralement bien plus bas que ceux des fonds gérés activement.
- Achat et vente en bourse à tout moment pendant les heures de marché.
En contrepartie, un ETF actions suit le marché à la baisse comme à la hausse : une baisse de 30 % ou plus est possible sur une année difficile.
- Pour un débutant, l'investissement programmé (DCA), par exemple 100 € investis chaque mois quelle que soit la conjoncture, évite d'avoir à choisir le bon moment.
Assurance-vie et fonds euros
L'assurance-vie gagne à être ouverte tôt, même avec une petite somme : c'est l'âge du contrat, et non celui des versements, qui compte pour l'avantage fiscal après 8 ans. Les prélèvements sociaux y restent à 17,2 %, car la hausse de la CSG de 2026 ne s'applique pas à l'assurance-vie (service-public.gouv.fr).
| Support | Rendement | Avantages | Pour qui |
|---|---|---|---|
| Fonds en euros | 2,63 % en moyenne en 2025, net de frais de gestion, avant prélèvements sociaux (ACPR) | Capital garanti par l'assureur | Épargne de moyen terme, part prudente |
| Unités de compte (ETF, SCPI, fonds) | Non garanti, variable selon les supports | Diversification, potentiel de long terme | Profil prêt à accepter des baisses |
Cryptomonnaies
Depuis le 1er juillet 2026, fin de la période transitoire du règlement européen MiCA, seuls les prestataires agréés au titre de MiCA peuvent proposer des services sur crypto-actifs en France (AMF). Binance, absente du registre MiCA de l'ESMA, n'est plus autorisée en France depuis cette date. Avant d'ouvrir un compte, vérifiez que la plateforme figure sur la liste des prestataires agréés publiée par l'AMF.
- Limitez les cryptomonnaies à une petite part de votre patrimoine, avec de l'argent dont vous n'aurez pas besoin.
- Commencez par les actifs les plus établis (bitcoin, ether) plutôt que par des jetons peu liquides.
- Pour des montants importants, stockez vos actifs sur un cold wallet.
- Fiscalité : les plus-values sont imposées quand vous revendez contre des euros ou payez un bien, au prélèvement forfaitaire (12,8 % d'impôt plus 18,6 % de prélèvements sociaux en 2026, soit 31,4 %), sauf si le total de vos cessions de l'année ne dépasse pas 305 €.
Investir dans l'immobilier quand on est jeune
Il n'existe pas d'âge minimum pour emprunter au-delà de la majorité : la banque regarde la stabilité des revenus (CDI hors période d'essai ou ancienneté suffisante), l'apport, qui couvre au moins les frais d'achat, et la tenue des comptes. Les règles du Haut Conseil de stabilité financière (HCSF) s'imposent à toutes les banques :
- taux d'effort de 35 % maximum, assurance emprunteur comprise ;
- durée de 25 ans maximum, 27 ans en cas de différé (achat dans le neuf livré plus tard, ou travaux d'au moins 10 % du coût de l'opération) ;
- chaque trimestre, les banques peuvent déroger à ces règles pour 20 % de leurs crédits, dont la majeure partie est réservée aux acheteurs de leur résidence principale, avec une part minimale pour les primo-accédants.
En septembre 2026, le taux moyen des crédits immobiliers était de 3,40 %, pour une durée moyenne de 252 mois, soit 21 ans (Observatoire Crédit Logement/CSA). Pour préparer votre dossier, voir quelle banque prête facilement et nos conseils pour obtenir un crédit immobilier.
Le prêt à taux zéro (PTZ) en 2026
- Réservé à l'achat de la résidence principale, si vous n'avez pas été propriétaire de votre résidence principale au cours des 2 années précédentes (service-public.gouv.fr).
- Logements éligibles : le neuf (appartement ou maison) et l'ancien avec des travaux d'au moins 25 % du coût total, en zones B2 et C seulement.
- Plafonds de revenus pour une personne seule : de 28 500 € (zone C) à 49 000 € (zones A et Abis).
- Le PTZ finance de 20 % à 50 % du coût de l'opération, plafonné selon la zone et le foyer, et se rembourse sur 25 ans au plus, avec selon les revenus un différé de remboursement d'au moins 2 ans.
- Le dispositif est prolongé jusqu'au 31 décembre 2027 (notaires.fr).
Résidence principale ou investissement locatif ?
Acheter sa résidence principale remplace un loyer par une mensualité et constitue un patrimoine. Mais à 25 ans, la mobilité professionnelle est fréquente : revendre au bout de deux ou trois ans fait souvent perdre de l'argent, car les frais d'achat ne sont pas encore amortis.
L'investissement locatif (studio meublé près d'une université, colocation) peut se financer à crédit, à condition que le loyer couvre une bonne partie de la mensualité. Le dispositif Pinel n'existe plus pour les achats réalisés depuis le 1er janvier 2025 (service-public.gouv.fr) : la rentabilité doit tenir sans avantage fiscal. Prévoyez une assurance loyers impayés ou demandez au locataire la garantie Visale, et calculez la rentabilité nette avant de signer.
SCPI : l'immobilier sans emprunt ni gestion
Une SCPI achète et loue des bureaux, commerces, logements ou entrepôts, et reverse les loyers à ses associés. En 2025, le taux de distribution moyen des SCPI a été de 4,91 %, mais le prix des parts a reculé de 3,45 % en moyenne, pour une performance globale de 1,46 % (ASPIM). Le prix d'une part se compte en centaines d'euros pour de nombreuses SCPI, ce qui permet de commencer petit ; vérifiez le minimum de première souscription dans la note d'information.
- Les frais de souscription peuvent représenter plusieurs années de revenus : visez un horizon de 8 à 10 ans.
- La revente des parts n'est pas garantie et peut prendre du temps.
- Détenues dans une assurance-vie, les SCPI échappent à l'imposition des revenus fonciers, qui s'ajoutent sinon à vos autres revenus.
Pour souscrire en ligne, notre avis sur Louve Invest présente ce courtier en SCPI (code partenaire MEDIAINVEST).
Crowdfunding immobilier
Le crowdfunding immobilier consiste à prêter de l'argent à un promoteur pour 1 à 3 ans, contre un taux d'intérêt fixé à l'avance. Les plateformes doivent être agréées par l'AMF comme prestataires de services de financement participatif (PSFP) : vérifiez-le sur la liste blanche de l'AMF. Exemples : Homunity, Raizers, et pour les énergies renouvelables Enerfip (code INVESTISSEUR2023).
Depuis la hausse des taux de 2022-2023, les retards de remboursement se sont multipliés et l'AMF a alerté les épargnants (notre article). Le taux affiché n'est pas garanti : diversifiez sur de nombreux projets, avec des petits montants, et n'y placez pas votre épargne de précaution.
Les risques de l'immobilier quand on débute
- S'endetter au maximum sans garder d'épargne de précaution pour les travaux ou une perte d'emploi.
- Acheter trop vite, au mauvais endroit : l'emplacement fait l'essentiel de la valeur et de la demande locative.
- Subir une vacance locative ou des impayés sur un investissement locatif.
- Devoir revendre rapidement après une mutation ou une séparation.
- Ne pas pouvoir récupérer son argent rapidement avec les SCPI et le crowdfunding.
Quels risques à investir jeune ?
| Risque | Illustration | Niveau | Parade |
|---|---|---|---|
| Volatilité | Baisse de plus de 30 % du Nasdaq en 2022 | Élevé | Horizon de plus de 5 ans, diversification |
| Perte en capital | Défaut d'un promoteur en crowdfunding, faillite d'une entreprise | Moyen | Petits montants, diversification, analyse des projets |
| Effet de levier | Crédit trop lourd par rapport aux revenus | Variable | Taux d'effort sous 35 %, épargne de précaution conservée |
| Fraude | Plateforme crypto ou de placement non agréée | Élevé si non vérifié | Vérifier l'agrément sur les listes de l'AMF (MiCA, PSFP) |
Comment débuter en investissement ? Étapes clés
- Formation : lisez quelques livres de référence sur l'investissement, comme « L'investisseur intelligent » de Benjamin Graham.
- Choisissez votre courtier : comparez les frais, l'application et l'accès au PEA.
- Ouvrez vos enveloppes : livret de précaution, PEA (PEA jeune si vous êtes rattaché au foyer de vos parents), assurance-vie.
- Commencez petit : par exemple 50 € par mois sur un ETF monde éligible au PEA.
- Faites un point chaque trimestre, avec un tableur ou une application agrégatrice.
- Réinvestissez les dividendes pour profiter des intérêts composés.
Plan d’allocation type pour un jeune actif
| Classe d'actifs | Pourcentage | Enveloppe |
|---|---|---|
| ETF monde | 50 % | PEA ou assurance-vie |
| SCPI | 10 % | Assurance-vie ou en direct |
| Crowdfunding immobilier | 5 % | Plateforme agréée PSFP |
| Cryptomonnaies (bitcoin, ether) | 5 % | Prestataire agréé MiCA |
| Fonds en euros et livrets | 30 % | Assurance-vie, Livret A, LEP |
Cette répartition est un exemple pour un jeune actif qui a déjà son épargne de précaution, pas une recommandation personnalisée. Plus votre horizon est court ou plus vous supportez mal les baisses, plus la part de fonds en euros et de livrets doit être élevée. L'achat d'une résidence principale, lui, se finance à part, avec un crédit.
Notre avis sur l’investissement pour les jeunes actifs
Investir jeune est aujourd'hui accessible avec de petites sommes : ETF à frais réduits, assurances-vie en ligne, SCPI et crowdfunding à quelques centaines d'euros. La difficulté n'est pas de trouver le meilleur placement, mais de commencer tout en respectant sa tolérance au risque :
🟢 Avantages : horizon long, intérêts composés, fiscalité avantageuse, alphabétisation financière.🔴 Inconvénients : volatilité, risque de perte, surcharge d’informations.
Notre avis : constituez d’abord votre épargne de précaution, formez-vous, puis investissez progressivement en diversifiant. Les erreurs coûtent moins cher à 25 ans qu’à 55 ans, profitez-en pour apprendre, ajuster et construire un patrimoine solide.
Questions fréquentes
Quels placements choisir à 20 ans ?
Un Livret jeune et un Livret A pour l'argent disponible, un PEA (PEA jeune si vous êtes étudiant et rattaché au foyer fiscal de vos parents) pour investir en ETF sur le long terme, et une assurance-vie en ligne à frais réduits pour prendre date. Le LEP passe avant le Livret A si vous y avez droit.
Combien investir chaque mois quand on débute ?
Un repère courant est 10 à 20 % de ses revenus nets. Sur un salaire de 1 800 € net, 10 % représentent 180 € par mois. Si c'est trop, commencez avec 50 € et augmentez à chaque hausse de salaire.
Peut-on acheter un logement à 20 ou 25 ans ?
Oui, rien n'interdit d'emprunter dès la majorité. La banque vérifiera surtout la stabilité de vos revenus, votre apport et votre taux d'effort, limité à 35 % par le HCSF. Le PTZ peut compléter le financement d'une première résidence principale.
Peut-on investir dans l'immobilier sans apport ?
Un crédit sans apport reste rare, car la banque demande en général de couvrir au moins les frais d'achat. Les SCPI et le crowdfunding permettent en revanche d'investir dans l'immobilier avec de petites sommes. Voir notre guide pour investir dans l'immobilier sans argent.
Peut-on investir sans payer d'impôts ?
Les intérêts du Livret A, du Livret jeune, du LDDS et du LEP sont exonérés d'impôt et de prélèvements sociaux. Après 5 ans, les gains du PEA échappent à l'impôt sur le revenu mais pas aux prélèvements sociaux (18,6 % en 2026). L'assurance-vie bénéficie d'un abattement annuel après 8 ans (service-public.gouv.fr). Investir sans aucune imposition est donc rare en dehors des livrets.