Comment épargner efficacement : méthode, placements et astuces

Pour épargner efficacement, fixez un montant chaque mois (5 à 20 % de vos revenus selon votre budget), versez-le par virement automatique le jour de la paie, et remplissez d'abord une épargne de précaution sur un livret réglementé avant d'investir. Depuis le 1er août 2026, le Livret A et le LDDS rapportent 1,7 % par an et le LEP 2,5 %, selon la Banque de France.
À jour au 1er novembre 2026.
Ce guide donne la méthode pas à pas : fixer un objectif, bâtir un budget, choisir les bons placements selon l'horizon, investir une partie sur le long terme et réduire ses impôts avec les enveloppes adaptées. Si votre budget est serré, commencez par notre guide pour vivre en dessous de ses moyens, qui détaille deux budgets types chiffrés.
Pourquoi épargner ?
Aujourd'hui, la question n'est plus de savoir s'il faut épargner, mais comment épargner efficacement. Constituer une épargne solide permet de :
- Faire face aux imprévus (perte d’emploi, accident, maladie)
- Financer ses projets de vie (voyage, achat immobilier, mariage)
- Préparer sa retraite sereinement
- Accroître son patrimoine via l’investissement
À défaut d’une épargne suffisante, les situations d’urgence peuvent entraîner un endettement, souvent à des taux élevés.
Comment commencer à épargner : nos meilleures astuces
Épargner, c’est avant tout se donner les moyens de concrétiser sereinement vos projets de vie ; découvrez nos astuces pour passer dès aujourd’hui à l’action.
Fixer un objectif clair d’épargne
Avant toute chose, il est important de se poser la question : pourquoi voulez-vous épargner ?
Objectif | Exemple de montant cible | Horizon de placement |
Matelas de sécurité | 6 mois de dépenses fixes | Court terme |
Achat immobilier | 10-20% du prix du bien | Moyen terme (3-5 ans) |
Préparer sa retraite | 20-30% de ses revenus actuels | Long terme (>10 ans) |
Instaurer la méthode des 50/30/20
Pour construire un budget équilibré :
- 50% des revenus : dépenses essentielles (loyer, nourriture, énergie)
- 30% : loisirs et plaisirs personnels (voyages, sorties)
- 20% : épargne et investissement
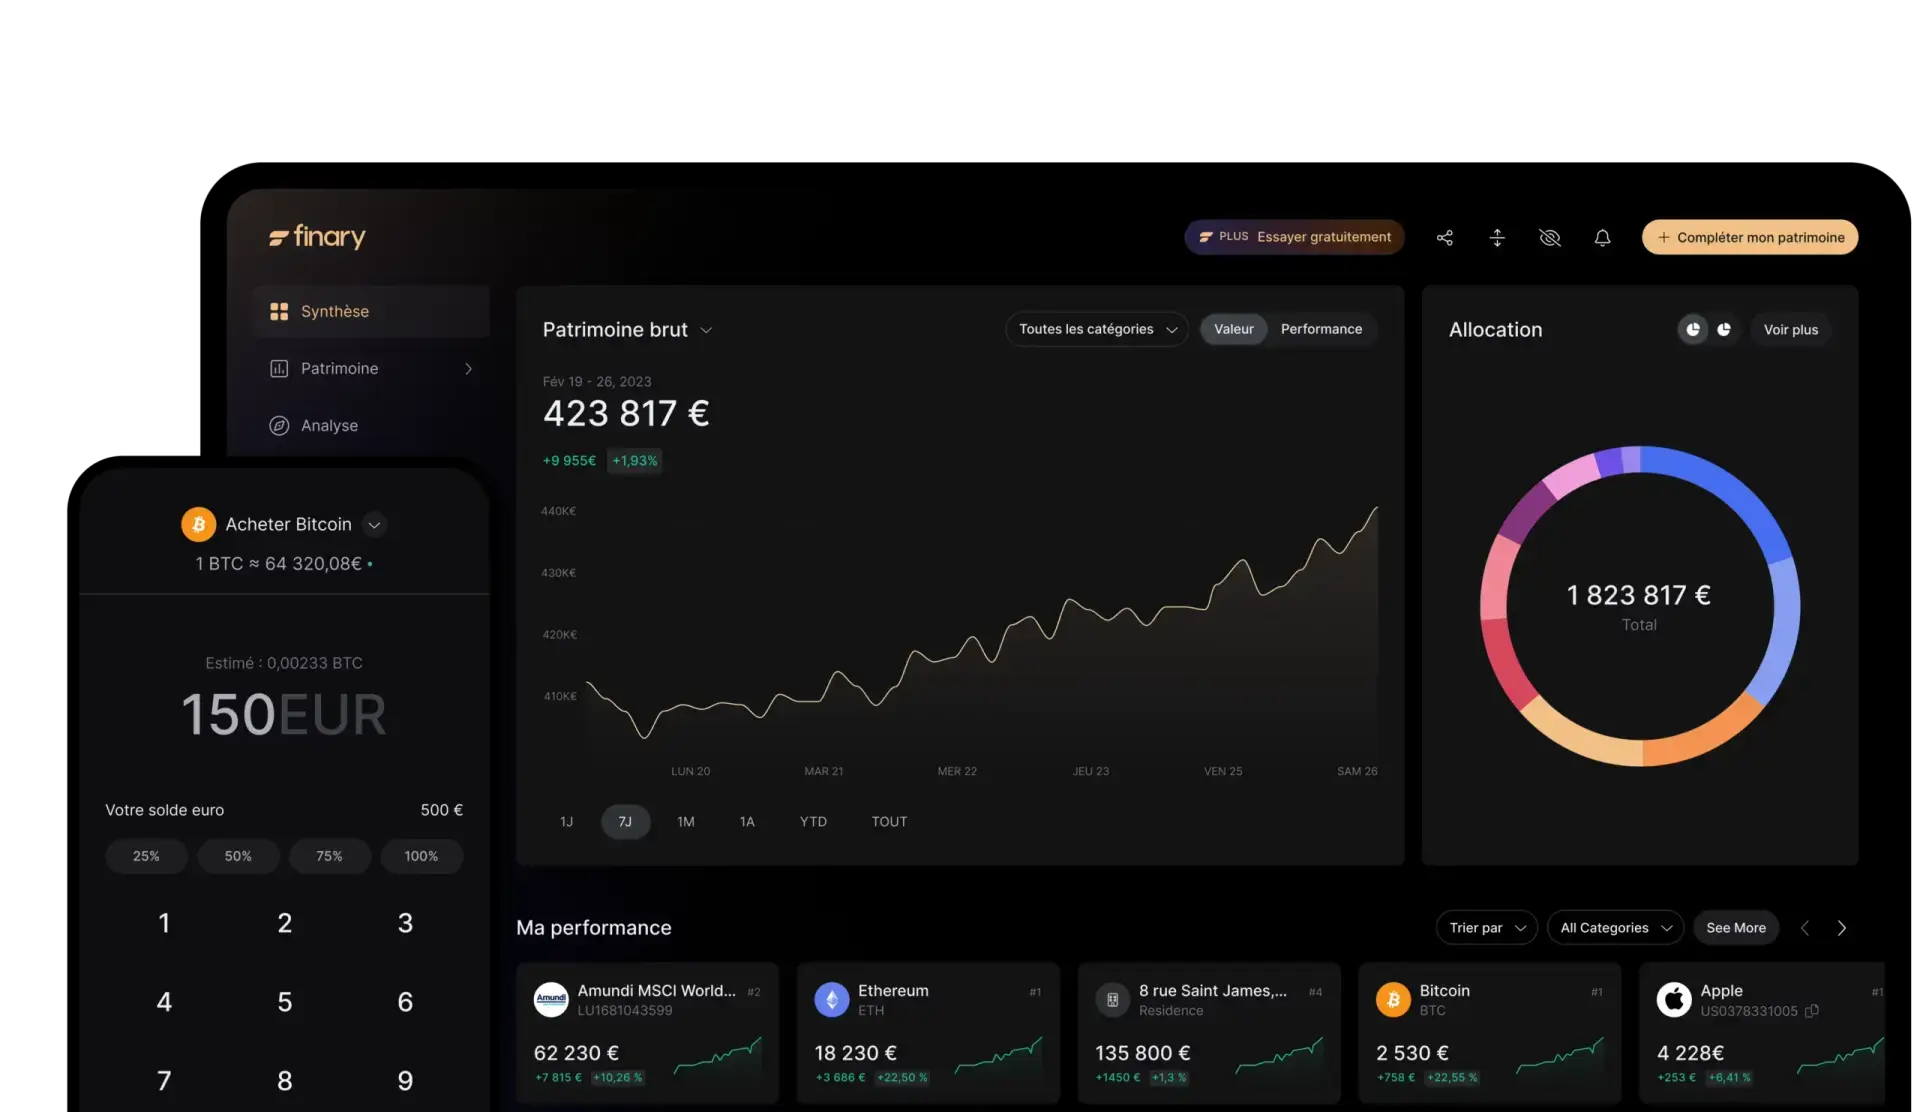
Pour suivre vos investissements, découvrez l’outil Finary !
Comment épargner efficacement même avec un petit salaire ?
Même avec un petit salaire, chaque euro mis de côté peut devenir le premier maillon d’un véritable patrimoine si l’on adopte les bons réflexes dès aujourd’hui.
1. Commencer petit mais régulièrement
Même 5% de vos revenus épargnés chaque mois permettent de construire une habitude et un capital sur le long terme.
Exemple concret :
Salaire Net Mensuel | 5% d'Épargne | 10% d'Épargne |
1 500 € | 75 € | 150 € |
2 000 € | 100 € | 200 € |
2 500 € | 125 € | 250 € |
Exemple calculé par la rédaction, à taux constant, intérêts capitalisés et hors impôts : 100 € par mois pendant 10 ans, soit 12 000 € versés, deviennent environ 13 100 € à 1,7 % par an (le taux actuel du Livret A) et environ 15 500 € à 5 % par an, un rendement qui suppose d'accepter le risque des actions et n'est pas garanti. Sur 20 ans, les mêmes versements (24 000 €) donnent environ 28 600 € à 1,7 % et 41 100 € à 5 %. Plus l'horizon est long, plus les intérêts composés pèsent.
2. Mettre en place un virement automatique
Programmez un virement permanent le jour de la paie pour « payer votre épargne d'abord », avant même de commencer à dépenser. Pour la partie investie en bourse, le même principe s'appelle l'investissement programmé (DCA) : un montant fixe chaque mois, quel que soit le niveau des marchés.
Où placer son épargne ?
Une bonne stratégie d’épargne passe aussi par le choix du placement adapté.
Les placements financiers sans risque
| Placement | Rendement | Plafond et conditions | Disponibilité |
|---|---|---|---|
| Livret A | 1,7 % net depuis le 1er août 2026 | 22 950 € | Immédiate |
| LDDS | 1,7 % net depuis le 1er août 2026 | Plafond propre, cumulable avec le Livret A | Immédiate |
| LEP | 2,5 % net | 10 000 € ; revenu fiscal de référence de 23 028 € maximum pour 1 part en 2026 | Immédiate |
| Fonds en euros (assurance vie) | 2,63 % en moyenne en 2025, avant prélèvements sociaux | Aucun plafond | Quelques jours à quelques semaines |
Sources : taux des livrets selon la Banque de France (mise à jour du 24 septembre 2026) ; plafonds selon service-public.gouv.fr pour le Livret A et le LEP ; fonds en euros : taux moyen des contrats individuels publié par l'ACPR (Analyses et synthèses n° 180, juin 2026). Les taux des livrets sont révisés deux fois par an, au 1er février et au 1er août.
Les livrets réglementés sont sans risque et disponibles à tout moment : c'est là que se place l'épargne de précaution, en général 3 à 6 mois de dépenses. Si vous êtes éligible, le LEP est le livret le mieux rémunéré. Pour comparer les autres livrets, voyez notre sélection des meilleurs livrets d'épargne. Le fonds en euros garantit le capital mais son rendement varie selon les contrats : le chiffre de l'ACPR est une moyenne, et certains contrats servent nettement moins.
Les placements pour dynamiser son épargne
- PEA (Plan d’Épargne en Actions) : investir sur les marchés européens tout en bénéficiant d’avantages fiscaux.
- Assurance vie multisupport : combiner fonds euro sécurisés et unités de compte plus dynamiques.
- Investissement immobilier locatif : construire un patrimoine durable avec des revenus passifs réguliers.
Comment réduire ses impôts en épargnant ?
Certains placements permettent aussi de défiscaliser une partie de ses revenus :
1. Assurance vie
- Après 8 ans, les gains retirés bénéficient d'un abattement annuel de 4 600 € pour une personne seule et 9 200 € pour un couple, puis sont imposés à 7,5 % (12,8 % pour la part des versements au-delà de 150 000 €), en plus des prélèvements sociaux, selon service-public.gouv.fr.
2. PEA
- Après 5 ans, les gains retirés sont exonérés d'impôt sur le revenu ; les prélèvements sociaux restent dus. Le plafond de versement est de 150 000 €, selon service-public.gouv.fr. Pour choisir entre les deux enveloppes, lisez notre comparatif PEA ou assurance vie.
3. PER (Plan d'Épargne Retraite)
- Les versements sont déductibles du revenu imposable. Pour un salarié, le plafond 2026 est de 10 % des revenus d'activité de 2025, avec un minimum de 4 710 € et un maximum de 37 680 €, selon service-public.gouv.fr. En contrepartie, l'argent est bloqué jusqu'à la retraite, sauf cas de déblocage anticipé.
Quelles astuces pour économiser de l'argent au quotidien ?
Pour économiser sans effort, voici nos meilleures astuces :
- Comparer systématiquement vos abonnements (banque, mobile, électricité)
- Privilégier l’achat d’occasion ou les soldes
- Utiliser des applications de cashback
- Planifier vos courses pour limiter les dépenses alimentaires
- Préparer vos repas maison plutôt que de commander
- Mettre de côté vos économies réalisées (ex : 10€ d'économie = 10€ épargnés)
Comment diversifier son épargne ?
Diversifier son épargne permet de limiter les risques tout en augmentant ses chances de rendement.
Produit Financier | Niveau de risque | Rendement potentiel |
Très faible | Faible | |
Faible | Modéré | |
Moyen-Élevé | Élevé | |
Moyen | Modéré-Élevé | |
Obligations d’entreprises | Faible-Moyen | Modéré |
Très élevé | Très élevé |
Quels frais prévoir pour épargner ?
Beaucoup oublient que l’épargne peut engendrer des frais :
- Frais d'ouverture ou de gestion (assurance vie, PER, PEA)
- Frais sur versements (à négocier ou éviter)
- Frais d'arbitrage en cas de changement de supports
- Frais cachés sur certains placements financiers
Comment préparer sa retraite en épargnant dès aujourd'hui ?
Préparer sa retraite doit devenir un objectif d’épargne prioritaire dès l'entrée dans la vie active.
Les principaux placements pour préparer sa retraite :
- PER individuel : défiscalisation à l'entrée, sortie en capital possible
- Assurance vie multisupport : souplesse et transmission facilitée
- PEA long terme : rentabilité des actions européennes
- Immobilier locatif : complément de revenus à la retraite
Notre avis : une méthode simple, dans le bon ordre
Épargner efficacement tient en quatre étapes, dans cet ordre : un budget qui dégage une marge, un virement automatique le jour de la paie, une épargne de précaution sur livret, puis des placements de long terme choisis selon votre horizon et votre tolérance au risque. Le montant compte moins que la régularité : mieux vaut 50 € chaque mois qu'un gros versement isolé. Avec un petit revenu, notre guide pour épargner quand on gagne peu détaille les leviers ; pour un objectif précis, voyez comment économiser 10 000 euros en un an.
→ Retenez que diversifier votre épargne, optimiser votre fiscalité et commencer tôt sont les clés du succès.
Questions fréquentes
Comment épargner de l'argent chaque mois ?
Fixez un montant réaliste (5 à 10 % de vos revenus pour commencer) et programmez un virement automatique vers un livret le jour de la paie. Augmentez ce montant à chaque hausse de revenu ou dès qu'une dépense disparaît.
Combien faut-il épargner par mois ?
La règle des 50/30/20 vise 20 % des revenus nets. Avec un petit salaire, 5 à 10 % est déjà un bon départ. Commencez par une épargne de précaution de 3 à 6 mois de dépenses avant d'investir.
Où placer son épargne sans risque ?
Sur les livrets réglementés : Livret A et LDDS à 1,7 %, LEP à 2,5 % si vous y avez droit, taux en vigueur depuis le 1er août 2026 selon la Banque de France. Les sommes restent disponibles à tout moment et les intérêts sont exonérés d'impôt.
Comment épargner et réduire ses impôts ?
Le PER permet de déduire ses versements du revenu imposable, en échange d'un blocage jusqu'à la retraite. L'assurance vie et le PEA allègent l'impôt sur les gains après 8 ans et 5 ans de détention.