Sommaire (12 parties)
- Qu’est-ce que le frugalisme ?
- Comment établir un budget réaliste et organiser ses finances ?
- Un outil pour suivre son budget : Finary
- Deux budgets types : au SMIC et à 2 500 € net
- Quelles sont les astuces pour économiser ?
- Comment éviter les dettes et se prémunir du stress financier ?
- Comment vivre avec moins et adopter un mode de vie frugal ?
- Constituer son épargne de précaution avant d’investir
- Investir pour atteindre la liberté financière
- Exemple de performance : évolution d’un capital investi à 5 % sur 10 ans
- Avantages et inconvénients de vivre en dessous de ses moyens
- Questions fréquentes
Vivre en dessous de ses moyens, c’est dépenser chaque mois moins que ce que l’on gagne, de façon régulière, et mettre la différence de côté avant de la dépenser. Un repère simple : épargner 10 % de son revenu au départ, soit environ 148 € par mois au SMIC net (1 477,93 € pour un temps plein selon service-public.gouv.fr), puis viser 20 %, soit 500 € par mois pour un salaire de 2 500 € net.
À jour au 1er novembre 2026.
Cette démarche est souvent associée au frugalisme et au mouvement FIRE (Financial Independence, Retire Early). L’objectif : établir un budget réaliste, éviter les dettes, mieux gérer chaque poste de dépense et se constituer un capital sur le long terme pour atteindre, éventuellement, la liberté financière. Ce guide donne la méthode ; pour un objectif chiffré précis, voyez aussi comment économiser 10 000 euros sur 1 an.
Qu’est-ce que le frugalisme ?
Le frugalisme est un mode de vie frugal basé sur la simplicité volontaire, la réduction des dépenses superflues et le fait de privilégier les expériences plutôt que les biens matériels. Son objectif principal : permettre à chacun de se doter d’un plan financier solide pour tendre vers la liberté financière. Popularisé aux États-Unis via le mouvement FIRE, il gagne également en popularité en France, notamment chez les jeunes générations soucieuses de leur bien-être financier et de la réduction de leur empreinte écologique.
Plusieurs raisons poussent à adopter cette approche :
- L’envie de consommer de façon plus responsable et de réduire ses déchets ;
- La pression d’une société de consommation qui incite constamment à dépenser plus ;
- Le besoin de se constituer un capital pour faire face aux incertitudes (retraite, santé, logement).
Comment établir un budget réaliste et organiser ses finances ?
Pour vivre en dessous de ses moyens, il est crucial d’organiser son budget et de mettre en place un plan d’actions pertinent. Voici les étapes fondamentales pour établir un budget réaliste :
Identifier ses revenus et ses postes de dépense
➤ Lister toutes les sources de revenus : salaire, allocations, rentes, revenus complémentaires (freelance, location, etc.).➤ Lister toutes les dépenses courantes : loyer, factures, transports, alimentation, assurances, etc.➤ Ne pas oublier les dépenses variables : loisirs, sorties, cadeaux, imprévus.
Appliquer la règle 50/30/20
Une fois vos revenus et vos dépenses clairement identifiés, vous pouvez répartir votre budget selon la règle 50/30/20 :
- 50 % pour les besoins essentiels (loyer, factures, alimentation)
- 30 % pour les dépenses personnelles (loisirs, hobbies, shopping)
- 20 % pour l’épargne et l’investissement (votre plan d’épargne prévisionnel) programmer des virements automatiques
Mettez en place un virement automatique dès que vous recevez votre salaire. Cela vous permettra de sécuriser votre avenir financier en épargnant sans y penser.
Ajuster régulièrement son plan financier
Un budget réaliste doit être revu chaque mois pour l’adapter aux dépenses courantes imprévues (panne de voiture, facture médicale, etc.). Ajustez en conséquence votre épargne ou vos dépenses de loisir.
Un outil pour suivre son budget : Finary
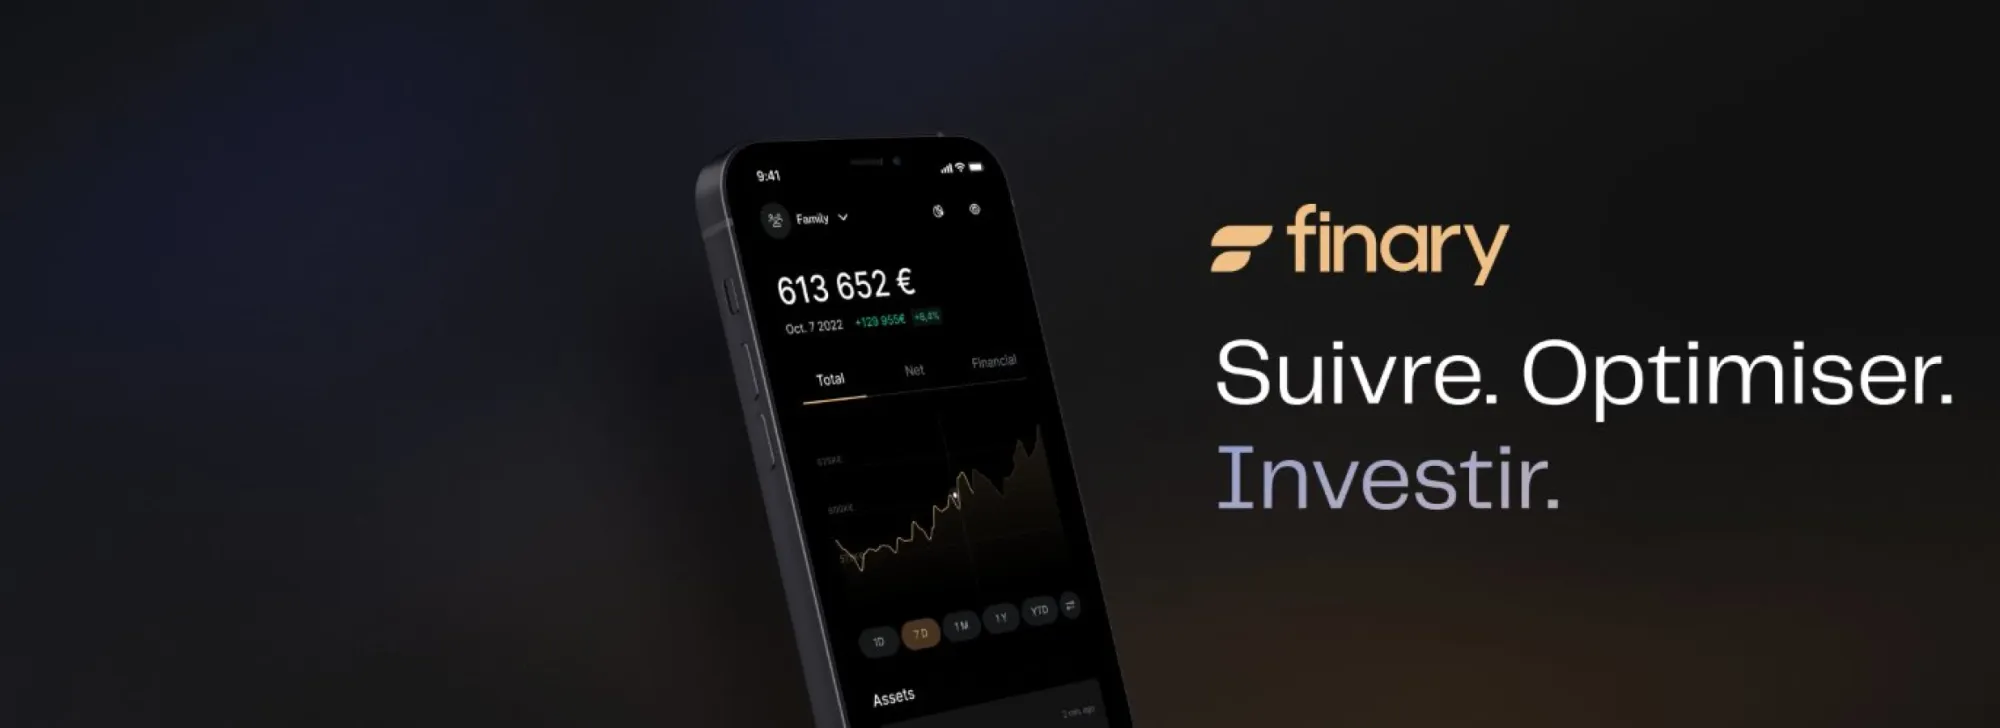
Finary est une plateforme innovante qui permet de centraliser et de visualiser l’ensemble de son patrimoine financier : comptes courants, livrets d’épargne, placements boursiers, biens immobiliers… Le tout accessible à partir d’un tableau de bord intuitif. Elle offre également un suivi précis de ses dépenses et de son épargne, afin d’aider chacun à atteindre ses objectifs financiers.
Deux budgets types : au SMIC et à 2 500 € net
Voici deux exemples fictifs de budget mensuel pour une personne seule. Le premier part du SMIC net à temps plein (1 477,93 € selon service-public.gouv.fr, arrondi à 1 478 €). Les montants de dépenses sont des hypothèses : adaptez-les à votre loyer et à votre ville.
| Poste | Au SMIC net | À 2 500 € net |
|---|---|---|
| Revenu net | 1 478 € | 2 500 € |
| Logement (loyer, charges, énergie) | 600 € | 850 € |
| Courses | 300 € | 400 € |
| Transports | 100 € | 150 € |
| Assurances, téléphone, abonnements | 80 € | 120 € |
| Loisirs et sorties | 120 € | 250 € |
| Divers et imprévus | 80 € | 130 € |
| Total des dépenses | 1 280 € | 1 900 € |
| Reste disponible | 198 € | 600 € |
| Épargne programmée le jour de la paie | 150 € (10 %) | 500 € (20 %) |
| Marge restante | 48 € | 100 € |
Dans les deux cas, l’épargne part en premier, par virement automatique, et la marge restante absorbe les petits écarts du mois. Avec un petit revenu, la règle 50/30/20 est difficile à tenir quand le logement et les dépenses contraintes absorbent l’essentiel du salaire : visez d’abord 5 à 10 %, puis augmentez. Notre guide pour épargner quand on gagne peu détaille les leviers pour les petits revenus.
Quelles sont les astuces pour économiser ?
Pour réduire vos dépenses et économiser au quotidien, voici quelques trucs et astuces simples à mettre en place :
- Faire un inventaire avant de faire ses courses : Éviter d’acheter en doublon, privilégier les marques distributeurs ;
- Cuisiner maison : Moins cher et souvent plus sain ;
- Renégocier ses abonnements : Téléphonie, électricité, assurance ;
- Acheter d’occasion : Vêtements, équipements sportifs, meubles, etc. ;
- Utiliser des comparateurs : Pour l’énergie, l’assurance auto, ou encore les billets de train/avion ;
- Réduire les dépenses énergétiques : Éteindre les lumières inutiles, opter pour des LED, isoler son logement.
Comment éviter les dettes et se prémunir du stress financier ?
Vivre au-dessus de ses moyens conduit souvent à l’endettement et au stress lié à la difficulté de remboursement. Pour éviter les dettes :
|
Conseil |
Explication |
|---|---|
|
1. Établir un plan d’actions pour rembourser en priorité les crédits coûteux |
Identifiez vos dettes ayant les taux d’intérêt les plus élevés (crédits revolving, cartes de crédit…) et concentrez vos efforts sur leur remboursement en premier lieu. |
|
2. Bannir les crédits à la consommation pour des achats non essentiels |
Évitez de souscrire à des prêts pour des dépenses secondaires (smartphone, TV haut de gamme, etc.) et privilégiez l’épargne pour ces achats afin de limiter les intérêts. |
|
3. Surveiller son découvert bancaire |
Mettez en place des alertes SMS ou des notifications pour suivre en temps réel votre solde et éviter le dépassement qui entraîne des agios. |
|
4. Demander conseil à un professionnel en cas de situation critique |
Si vous avez des difficultés, rapprochez-vous d’un banquier, d’un conseiller en surendettement ou d’une association pour recevoir un accompagnement personnalisé. |
|
5. Ajuster rapidement son style de vie en réduisant les dépenses superflues |
Analysez vos dépenses mensuelles et supprimez celles qui ne sont pas indispensables (sorties fréquentes, abonnements inutilisés, etc.) pour alléger votre budget. |
Comment vivre avec moins et adopter un mode de vie frugal ?
Le mode de vie frugal implique de simplifier sa vie au maximum. Cela signifie repenser sa consommation responsable et ses choix financiers judicieux, sans pour autant sacrifier sa qualité de vie :
➤ Simplicité volontaire : acheter moins, mais mieux.➤ Valoriser l’expérience : opter pour des activités gratuites (randonnée, pique-nique, musées gratuits certains jours).➤ Réduire la pression sociale : apprendre à dire non à des dépenses motivées uniquement par l’apparence ou le conformisme.
Constituer son épargne de précaution avant d’investir
Avant d’investir, mettez de côté une réserve disponible à tout moment pour faire face à une panne, une facture imprévue ou une baisse de revenus. On recommande souvent l’équivalent de 3 à 6 mois de dépenses, placé sur un livret. Notre article sur l’épargne de précaution explique comment calculer le bon montant selon votre situation.
Investir pour atteindre la liberté financière
Découvrons quelques investissements pour atteindre la liberté financière.
Les placements traditionnels
- Livrets réglementés (Livret A, LDDS, LEP) : argent disponible à tout moment et intérêts exonérés d’impôt. Depuis le 1er août 2026, le Livret A et le LDDS rapportent 1,7 % et le LEP 2,5 %, réservé aux revenus modestes (Banque de France). Comparez avec les autres livrets dans notre sélection des meilleurs livrets d’épargne.
- Assurance-vie : fonds euros (plus stables) et unités de compte (actions, obligations, SCPI)
- PEA (Plan d’Épargne en Actions) : pour investir en bourse avec un cadre fiscal avantageux
L’immobilier
- Investissement locatif : acheter un bien pour le louer
- SCPI (Sociétés Civiles de Placement Immobilier) : un moyen d’investir dans l’immobilier sans souci de gestion locative
- Crowdfunding immobilier : placer de petites sommes sur des projets de promotion immobilière
Les cryptomonnaies
➤ Bitcoin, Ethereum ou autres cryptomonnaies : très volatils, sans garantie de capital. ➤ À réserver, si vous le souhaitez, à une petite part de votre épargne, avec de l’argent que vous acceptez de perdre, une fois votre épargne de précaution constituée.
Exemple de performance : évolution d’un capital investi à 5 % sur 10 ans
Pour illustrer l’effet de capitalisation, voici l’évolution d’un capital de 10 000 € avec un rendement annuel hypothétique de 5 %, avant frais et impôts. Ce rendement n’est pas garanti : il sert seulement à montrer le mécanisme des intérêts composés.
| Année | Capital de début | Intérêts (5 %) | Capital de fin |
|---|---|---|---|
| 1 | 10 000 € | 500 € | 10 500 € |
| 2 | 10 500 € | 525 € | 11 025 € |
| 3 | 11 025 € | 551 € | 11 576 € |
| 4 | 11 576 € | 579 € | 12 155 € |
| 5 | 12 155 € | 608 € | 12 763 € |
| 6 | 12 763 € | 638 € | 13 401 € |
| 7 | 13 401 € | 670 € | 14 071 € |
| 8 | 14 071 € | 704 € | 14 775 € |
| 9 | 14 775 € | 739 € | 15 513 € |
| 10 | 15 513 € | 776 € | 16 289 € |
Montants arrondis à l’euro, calculés sur 10 000 × 1,05 puissance n.
En 10 ans, l’investissement progresse déjà significativement. Au-delà, l’effet « boule de neige » devient de plus en plus intéressant pour votre liberté financière.
Avantages et inconvénients de vivre en dessous de ses moyens
Vivre en dessous de ses moyens, c’est faire le choix d’une philosophie de vie orientée vers la stabilité, la réduction de l’empreinte écologique et la préparation de l’avenir :
🟢 Avantages– Constitution d’un matelas de sécurité en cas d’imprévu- Possibilité d’investir pour accélérer la croissance de votre capital – Vie plus sereine, moins de stress lié aux finances – Contribution à une consommation responsable et durable
🔴 Inconvénients– Risque d’incompréhension par l’entourage (sentiment de décalage social) – Nécessité d’une discipline stricte pour maintenir un mode de vie frugal – Tentations de la société de consommation qui peuvent mettre à l’épreuve votre détermination
Vivre en dessous de ses moyens ne demande pas de se priver de tout. Il s’agit de choisir ses dépenses, de payer son épargne en premier et de garder une réserve pour les imprévus. Le reste, investir, viser la liberté financière, vient ensuite, à votre rythme.
Questions fréquentes
Que veut dire vivre en dessous de ses moyens ?
C’est dépenser régulièrement moins que ce que l’on gagne, pour dégager chaque mois une somme à épargner. Cela ne dépend pas du niveau de revenu : on peut vivre au-dessus de ses moyens avec un gros salaire et en dessous avec un petit.
Combien épargner par mois ?
Un repère courant est la règle 50/30/20, qui consacre 20 % du revenu net à l’épargne. Avec un petit revenu, commencez par 5 à 10 %, par virement automatique le jour de la paie, et augmentez dès que possible.
Comment vivre en dessous de ses moyens avec un petit salaire ?
Commencez par les dépenses fixes, qui pèsent le plus : logement, assurances, abonnements, énergie. Renégociez ou résiliez ce qui peut l’être, puis fixez un petit montant d’épargne automatique, même 30 ou 50 € par mois.
Comment impliquer sa famille dans un mode de vie frugal ?
Expliquez les bénéfices concrets (moins de stress, un projet commun à financer) et fixez ensemble les dépenses prioritaires. Laissez à chacun une petite enveloppe libre pour éviter le sentiment de privation.
Comment résister à la pression sociale ?
Expliquez simplement votre démarche à votre entourage : vous privilégiez la sécurité financière. Proposez des activités moins coûteuses (repas à la maison, sorties gratuites) plutôt que de refuser systématiquement.