Sommaire (6 parties)
- Atteindre la liberté financière : définition et principes de base
- Les investissements phares pour atteindre la liberté financière
- Quel investissement privilégier en fonction de votre profil ?
- Avantages et inconvénients de la liberté financière
- Notre avis sur la quête de la liberté financière
- Questions fréquentes
Atteindre la liberté financière, c’est disposer d’un capital ou de revenus passifs suffisants pour couvrir ses dépenses sans dépendre d’un salaire. Le repère le plus cité est la règle des 4 %, issue des travaux de William Bengen (1994) et de l’étude dite « Trinity » (1998) : elle revient à viser un capital d’environ 25 fois ses dépenses annuelles, soit 600 000 € pour 2 000 € de dépenses par mois, avec des limites que nous détaillons plus bas.
À jour au 1er novembre 2026.
Ce guide explique comment définir votre propre objectif, d’où vient la règle des 4 % et pourquoi il faut la prendre avec prudence, puis quelles stratégies d’épargne et d’investissement permettent de s’en rapprocher : mouvement FIRE (Financial Independence, Retire Early), immobilier, bourse, placements alternatifs et cryptomonnaies.
Atteindre la liberté financière : définition et principes de base
La liberté financière est souvent associée à la capacité de générer des revenus passifs suffisants pour couvrir l’ensemble de vos dépenses courantes, sans dépendre d’un emploi. Bien qu’elle puisse paraître idéale, sa définition reste subjective : certains souhaitent voyager toute l’année, d’autres veulent simplement quitter la « course au salaire » et se consacrer à leurs projets personnels. Elle ne se confond pas avec la richesse : quelqu’un qui dépense peu a besoin d’un capital bien plus faible.
Le mouvement FIRE : frugalité et investissements précoces
Le mouvement FIRE (Financial Independence, Retire Early), né aux États-Unis, met l’accent sur la frugalité, l’épargne et l’investissement précoce. L’idée est de vivre en dessous de ses moyens pour accumuler un capital rapidement et le faire fructifier :
- Réduire ses dépenses au strict nécessaire (loyer, crédits, charges fixes).
- Investir tôt et régulièrement, en privilégiant des supports de placement à long terme (bourse, immobilier, etc.).
- Viser un capital suffisant pour se « retirer » du marché du travail bien avant l’âge légal de la retraite.
La règle des 4 % : d’où elle vient et ses limites
La règle des 4 % vient d’un article du conseiller financier américain William Bengen, « Determining Withdrawal Rates Using Historical Data », publié dans le Journal of Financial Planning en octobre 1994. À partir des rendements historiques des actions et des obligations américaines, il a testé quel retrait annuel un retraité pouvait faire sans épuiser son portefeuille en 30 ans : un premier retrait de 4 % du capital, ensuite revalorisé chaque année de l’inflation, a tenu dans toutes les périodes étudiées.
En 1998, trois professeurs de l’université Trinity, au Texas (Philip Cooley, Carl Hubbard et Daniel Walz), ont confirmé ce résultat dans l’article « Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable » (AAII Journal), sur des données de marché américaines de 1925 à 1995 (présentation de l’étude Trinity). Selon eux, un retrait de 3 à 4 % avait très peu de chances d’épuiser un portefeuille majoritairement investi en actions sur les périodes étudiées.
Le calcul qui en découle est simple : capital visé = dépenses annuelles ÷ 0,04, soit 25 fois vos dépenses d’une année.
Cette règle a cinq limites à connaître :
- Des données américaines. Les études portent sur le marché américain du XXᵉ siècle, l’un des plus performants au monde. Rien ne garantit que l’avenir, ou un autre marché, fasse aussi bien.
- Un horizon de 30 ans. C’est la durée d’une retraite classique. Pour quelqu’un qui s’arrête à 40 ans, le capital doit tenir 50 ans ou plus, ce qui plaide pour un taux plus bas.
- Ni frais ni impôts. Les études raisonnent avant frais de gestion et avant fiscalité. Avec 1 % de frais par an et l’impôt sur les gains, le retrait réellement disponible baisse.
- L’ordre des rendements. Un krach dans les premières années de retrait abîme durablement le capital, même si la moyenne de long terme est bonne.
- Un taux qui dépend des conditions de marché. Morningstar, qui recalcule chaque année un taux de retrait jugé sûr à partir de ses prévisions de rendement, l’estime à 3,9 % pour 2026, sur 30 ans avec 90 % de chances de ne pas épuiser le capital (The State of Retirement Income, Morningstar).
Définir sa propre liberté financière
Il n’existe pas de définition universelle de la liberté financière. Pour certains, cela signifie toucher 5 000 euros de revenus passifs par mois ; pour d’autres, vivre dans un pays où le coût de la vie est faible et ne plus être contraint par un emploi. En pratique, il faut d’abord vous interroger sur vos objectifs :
➤ Le montant mensuel dont vous avez besoin pour couvrir vos dépenses et vous faire plaisir.➤ Le lieu de vie envisagé, qui peut avoir un impact considérable sur vos coûts (France, Portugal, Thaïlande, etc.).➤ Votre tolérance aux risques financiers et votre horizon d’investissement.
Se lancer dans l’investissement avec DEGIRO
Ouvrir un compte chez DEGIRO, rien de plus simple ! L’ouverture d’un compte chez DEGIRO est totalement digitalisée. Pour ouvrir un compte et donc un CTO, il vous suffit de renseigner les informations demandées, de procéder à une vérification d’identité et de fournir les pièces justificatives demandées.
Se fixer des objectifs financiers précis
Pour donner corps à la notion de liberté financière, établissez clairement vos objectifs :
| Dépenses mensuelles | Dépenses annuelles | Capital visé à 4 % (× 25) | Capital visé à 3,5 % |
|---|---|---|---|
| 1 500 € | 18 000 € | 450 000 € | environ 514 000 € |
| 2 000 € | 24 000 € | 600 000 € | environ 686 000 € |
| 3 000 € | 36 000 € | 900 000 € | environ 1 029 000 € |
Exemples calculés par la rédaction, hors frais, impôts et inflation. Pour mesurer l’effort : avec un rendement constant de 5 % par an (hypothèse, non garantie), atteindre 600 000 € demande environ 36 ans en épargnant 500 € par mois, 25 ans avec 1 000 € par mois et 20 ans avec 1 500 € par mois. Le levier le plus puissant reste le taux d’épargne : chaque euro de dépense en moins réduit aussi le capital à atteindre.
Une bonne compréhension de vos dépenses actuelles est indispensable. Analysez les postes de dépenses (loyer, factures, abonnements, loisirs, etc.) afin de définir votre budget précis.
Gérer ses finances personnelles : la règle 50/30/20
Mettre en place des habitudes de gestion financière vous aidera à vous rapprocher de la liberté financière. La règle des 50/30/20 reste un incontournable :
- 50 % du revenu pour les dépenses essentielles : loyer, charges fixes, crédits, nourriture, etc.
- 30 % pour les loisirs : restaurants, voyages, activités sportives, sorties culturelles.
- 20 % pour l’épargne ou l’investissement : idéalement, versez automatiquement ce pourcentage sur un compte dédié ou un placement financier dès la réception du salaire.
Se former constamment
Pour investir efficacement, il est primordial de se former :
➤ Réseaux sociaux spécialisés : sur X (ex-Twitter) ou LinkedIn, suivez des experts qui partagent régulièrement leurs analyses.➤ Sites web et blogs : de nombreux articles détaillent les bonnes pratiques et retours d’expérience.➤ Livres : Père riche, père pauvre (Robert Kiyosaki), L’investisseur intelligent (Benjamin Graham).➤ Vidéos et podcasts : la vulgarisation financière connaît un réel essor, proposant tutoriels et analyses.
Vous pouvez aussi télécharger l’application Finary pour suivre et optimiser votre patrimoine, gérer votre budget et investir en toute simplicité. Nous sommes disponibles gratuitement sur Web, iOS et Android.
Découvrez Finary : https://finary.com/
Commandez le livre de Mounir : https://www.amazon.fr/Investir-pour-%C3%AAtre-libre-lind%C3%A9pendance/dp/2412096805


➤ Conférences et meetups : l’occasion de rencontrer d’autres investisseurs, échanger sur les stratégies et s’inspirer de cas concrets.
Les investissements phares pour atteindre la liberté financière
Pour bâtir des revenus passifs et accroître votre capital, il est conseillé de diversifier vos placements.
L’immobilier : effet de levier et rendement locatif
L’immobilier demeure un pilier dans le parcours vers la liberté financière :
1. Immobilier physique
- Achat-reventeAcheter un bien en dessous du prix du marché, le rénover puis le revendre pour dégager une plus-value.
- LocationLouer un appartement ou une maison, en courte ou longue durée, afin de percevoir des revenus réguliers grâce aux loyers.
2. SCPI (Société Civile de Placement Immobilier)
Investir dans des parts de sociétés de gestion immobilière pour toucher des dividendes (issus des loyers), sans avoir à s’occuper de la gestion quotidienne des biens.
3. Crowdfunding immobilier
Prêter de l’argent à un promoteur pour financer un projet de construction. Les rendements peuvent être attractifs, mais il convient de prendre en compte le risque de défaut ou de retard de paiement.
Tableau comparatif des différents investissements immobiliers :
|
Type d’investissement |
Avantages |
Inconvénients |
|
Immobilier physique |
• Stabilité des prix et des rendements • Plus-value possible • Utilisation de l’effet de levier bancaire |
• Gestion chronophage (travaux, locataires) • Ticket d’entrée élevé |
|
SCPI |
• Pas de gestion directe • Ticket d’entrée réduit • Diversification géographique |
• Rendements variables • Risque de baisse de valeur des parts |
|
Crowdfunding |
• Faible ticket d’entrée (dès 1 €) • Durée d’investissement courte (6-18 mois) |
• Risque de retard ou défaut de paiement • Moins de liquidité |
La bourse : actions, ETF et dividendes
La bourse reste incontournable pour faire fructifier votre patrimoine :
- Actions individuelles : investir dans des entreprises dont vous anticipez la croissance.
- ETF (trackers) : miser sur un panier d’actions (S&P 500, MSCI World, Nasdaq, etc.) pour diversifier vos placements.
- Dividendes : certaines actions distribuent des dividendes réguliers (3 à 7 % du prix de l’action parfois).
Ci-dessous, l’évolution de l’indice S&P 500 entre 2005 et 2024 (source : checkmonplacement). Pour un investisseur français, un ETF MSCI World dans un PEA ou un ETF S&P 500 permet d’investir sur ces marchés à faible coût.
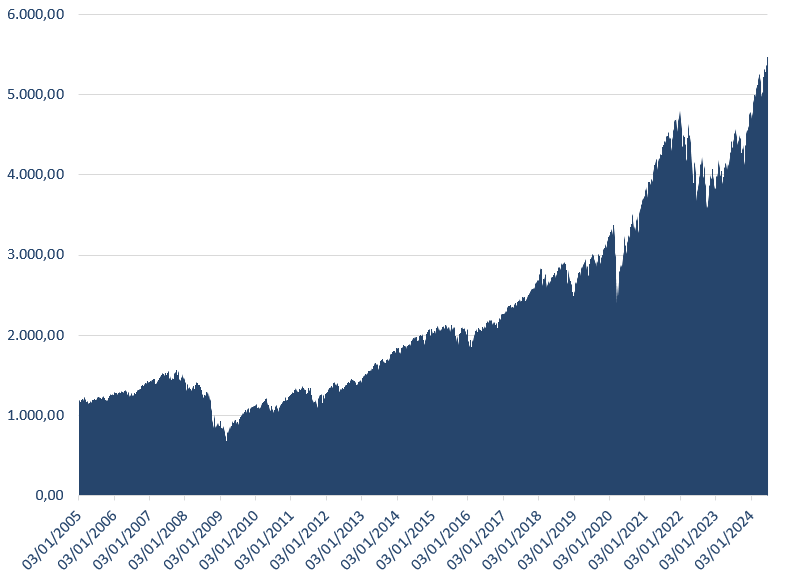
Le rendement des actions varie fortement d’une année à l’autre, avec des baisses de plusieurs dizaines de pourcents lors des krachs. C’est pour cela qu’on investit en bourse sur un horizon long, idéalement par versements programmés (DCA), et qu’on garde à côté une épargne de précaution sur livret pour ne jamais devoir vendre au mauvais moment.
Les cryptomonnaies : un marché volatil mais porteur
Les cryptomonnaies (Bitcoin, Ethereum, altcoins) continuent de séduire les investisseurs en quête de gains rapides, mais comportent une volatilité élevée :
- Holding : conserver ses cryptos sur le long terme, en espérant une appréciation de leur valeur.
- Staking : bloquer ses actifs pour participer à la validation des transactions sur une blockchain Proof-of-Stake, en échange d’une rémunération variable selon les réseaux et les plateformes.
Dans l’Union européenne, le règlement MiCA encadre désormais les prestataires de services sur crypto-actifs, ce qui rend le marché plus transparent, mais pas moins risqué : les cours peuvent perdre plus de la moitié de leur valeur en quelques mois. N’investissez pas au-delà de votre tolérance au risque.
Les investissements alternatifs : art, vin, montres et plus encore
Pour diversifier davantage :
- Or : valeur refuge historique
L’or est considéré comme un actif de protection contre l’inflation et les crises économiques. Son rôle de valeur refuge en fait un investissement prisé en période d’instabilité. Accessible sous forme de lingots, de pièces ou via des ETF adossés à l’or physique, il offre une réserve de valeur intéressante sur le long terme. Toutefois, son rendement est limité, car l’or ne génère ni dividendes ni intérêts.
- Vin : un marché en plein essor
L’investissement dans les grands crus gagne en popularité, porté par la montée en puissance des plateformes de vente aux enchères et des sociétés de gestion spécialisées. Certains vins, notamment ceux issus des régions de Bordeaux, de Bourgogne ou de Toscane, peuvent prendre de la valeur avec le temps. Cependant, ce marché requiert une bonne connaissance des millésimes et des conditions de conservation optimales pour espérer une plus-value. L’illiquidité et les frais de stockage sont également à prendre en compte.
- Montres et bijoux : un secteur pour connaisseurs
Le marché des montres de collection et des bijoux haut de gamme attire des investisseurs séduits par la rareté de certaines pièces iconiques (Rolex, Patek Philippe, Audemars Piguet). Mais les prix d’occasion ont fortement baissé après le pic de 2022, comme le montre notre classement des montres de luxe sur le marché de l’occasion : ce marché est soumis aux effets de mode et à la spéculation. Il est préférable de s’entourer d’experts ou d’acquérir des modèles rares et en parfait état pour espérer un retour sur investissement.
- Art : un marché de niche à forte expertise
L’achat d’œuvres d’art peut être un excellent moyen de diversification, avec des pièces d’artistes renommés dont la cote ne cesse d’augmenter. Cependant, ce marché est difficile à appréhender sans connaissances approfondies. Les investisseurs peuvent passer par des galeristes, des plateformes spécialisées ou des fonds d’investissement en art pour réduire le risque lié aux tendances du marché. L’authenticité, l’origine et la rareté sont des critères essentiels à considérer avant tout achat.
Entreprendre : un levier d’enrichissement rapide mais risqué
En parallèle de vos investissements, l’entrepreneuriat peut accélérer la constitution de votre capital :
- Business en ligne : e-commerce, affiliation, infoproduits, etc.
- Services : coaching, consulting, freelancing.
- Start-up : lancement d’une nouvelle solution innovante (en IA, biotech, green tech…).
Bien que potentiellement lucratif, l’entrepreneuriat implique souvent un risque élevé et un investissement en temps considérable.
Quel investissement privilégier en fonction de votre profil ?
Le chemin vers la liberté financière se découpe en deux grandes phases :
- Croissance du capital : en début de vie active, vous pouvez mettre l’accent sur des placements dynamiques (immobilier à effet de levier, actions de croissance, cryptomonnaies).
- Rente passive : une fois le capital constitué, vous cherchez des sources de revenus stables (actions à dividendes, SCPI, obligations, assurance-vie).
Le niveau des taux d’intérêt pèse aussi sur vos choix : un emprunt immobilier coûte plus cher quand les taux montent, mais l’effet de levier reste un outil puissant pour les jeunes investisseurs qui ont du temps devant eux. Pour répartir l’épargne entre enveloppes, voyez notre comparatif PEA ou assurance vie.
Quel montant prévoir pour atteindre l’indépendance financière ?
Pour être indépendant financièrement, vos revenus passifs doivent couvrir :
- Vos dépenses fixes (logement, alimentation, charges).
- Vos loisirs (voyages, sorties, équipements divers).
- Une marge pour l’imprévu (santé, éventuels projets familiaux).
Exemple calculé : si vous dépensez 3 000 euros par mois (36 000 euros par an), la règle des 4 % donne un capital de 900 000 euros (36 000 ÷ 0,04). Avec un taux plus prudent de 3,5 %, il faut environ 1 029 000 euros. Ces montants restent théoriques : ajoutez une marge pour l’inflation, les frais de gestion, les impôts et d’éventuelles corrections de marché (voir les limites de la règle des 4 % plus haut).
Avantages et inconvénients de la liberté financière
|
Avantages |
Inconvénients |
|---|---|
|
Ne plus dépendre d’un employeur : vous gagnez en autonomie et en flexibilité. |
Discipline nécessaire : atteindre la liberté financière exige des sacrifices, une rigueur budgétaire et de la patience. |
|
Moins de stress financier : une fois le capital ou les revenus passifs installés, l’insécurité de l’emploi diminue. |
Ennui possible : certaines personnes aiment leur carrière et s’épanouissent dans un cadre salarié. |
|
Plus de temps libre : pour voyager, créer, développer d’autres projets ou passer du temps en famille. |
Risques d’investissement : la liberté financière repose sur des placements potentiellement volatils. |
Notre avis sur la quête de la liberté financière
La liberté financière est un objectif réaliste pour qui épargne une part importante de ses revenus pendant longtemps, mais ce n’est pas un raccourci : il faut une stratégie, une bonne gestion de ses finances personnelles et de la patience. Notre avis : commencez par chiffrer vos dépenses, déduisez-en un capital cible avec un taux de retrait prudent (3,5 % plutôt que 4 % si vous visez une retraite très anticipée), puis augmentez votre taux d’épargne avant de chercher des placements plus rentables. Pour vous former, notre sélection des meilleurs livres sur l’investissement est un bon point de départ. Au-delà du simple fait de « ne plus travailler », la liberté financière est surtout une quête de flexibilité et de sérénité.
Questions fréquentes
Qu’est-ce que la liberté financière ?
C’est le fait de pouvoir couvrir ses dépenses avec ses revenus passifs ou en puisant prudemment dans son capital, sans dépendre d’un salaire. Le montant nécessaire dépend surtout de votre niveau de dépenses, pas de vos revenus.
Combien faut-il pour être libre financièrement ?
Avec la règle des 4 %, environ 25 fois vos dépenses annuelles : 600 000 € pour 2 000 € par mois, 900 000 € pour 3 000 € par mois (exemples calculés, hors impôts et frais). Pour une retraite très anticipée, un taux de 3,5 % donne une marge de sécurité.
La règle des 4 % fonctionne-t-elle en France ?
Elle a été établie sur les marchés américains (Bengen en 1994, étude Trinity en 1998) et pour 30 ans de retraite. Elle reste un repère utile, mais les frais, la fiscalité française et un horizon plus long justifient souvent un taux plus bas.
Faut-il quitter son emploi pour devenir libre financièrement ?
Non. Le salaire reste le premier moteur de l’épargne, et beaucoup de personnes visent une indépendance partielle : un capital qui couvre une partie des dépenses et permet de travailler moins ou autrement.